PKV im Ruhestand: Diese Stellschrauben sollten Beamte vor der Pensionierung prüfen
Beihilfesatz steigt im Ruhestand auf 70 %: Welche PKV-Stellschrauben Beamte rechtzeitig prüfen sollten – Tarifwechsel, Krankentagegeld, Selbstbehalt.
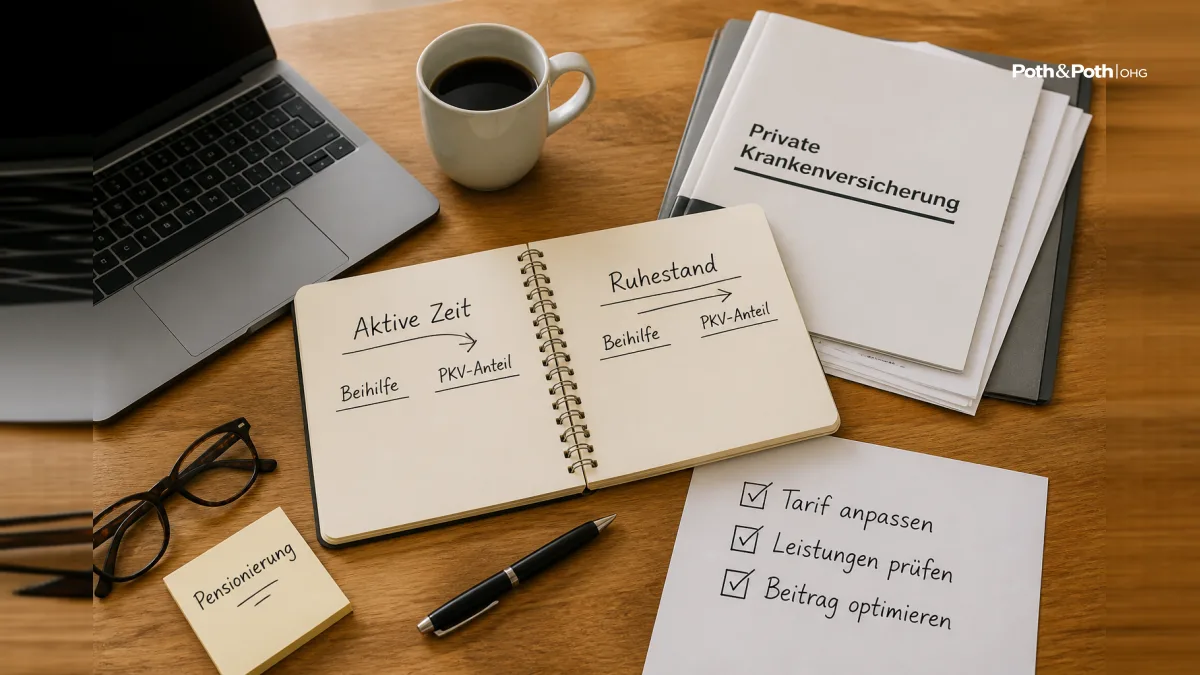
Mit dem Eintritt in den Ruhestand verändert sich die Beihilfesituation für Beamte grundlegend – der Beihilfesatz steigt von 50 auf 70 Prozent. Wer seine private Krankenversicherung nicht rechtzeitig darauf abstimmt, zahlt im schlimmsten Fall jahrelang zu viel oder ist falsch abgesichert.
Was sich mit der Pensionierung im Beihilfesystem wirklich ändert
Im aktiven Dienst übernimmt der Dienstherr in der Regel 50 Prozent der Krankheitskosten über die Beihilfe. Der PKV-Tarif muss entsprechend die verbleibenden 50 Prozent abdecken. Mit dem Eintritt in den Ruhestand ändert sich dieser Grundwert: Der Beihilfesatz klettert auf 70 Prozent (Stand: geltende Beihilfevorschriften des Bundes und der meisten Länder – im Einzelfall prüfen, da Länderrecht abweichen kann). Das bedeutet: Die PKV muss ab diesem Zeitpunkt nur noch 30 Prozent der beihilfefähigen Kosten tragen.
Bleibt der Tarif unverändert, deckt die Police weiterhin 50 Prozent ab – obwohl der Bedarf auf 30 Prozent gesunken ist. Das erzeugt eine Überdeckung, die Beiträge bindet, ohne Mehrleistung zu bringen. Eine Tarifanpassung auf den neuen Restkostenanteil ist deshalb kein Luxus, sondern eine strukturelle Notwendigkeit.
Die häufigste Lücke
Viele Beamte beantragen die Anpassung des Beihilfesatzes bei ihrer PKV nicht aktiv – obwohl sie dazu berechtigt sind. Der Versicherer nimmt die Anpassung nicht automatisch vor. Das Versäumnis kann über mehrere Jahre zu Mehrzahlungen im dreistelligen Bereich pro Monat führen.
Die vier zentralen Stellschrauben vor dem Ruhestandsdatum
- Beihilfesatz-Anpassung
- Den Tarif auf 30 Prozent Restkosten umstellen – schriftlich beim PKV-Anbieter beantragen, idealerweise zwei bis drei Monate vor dem ersten Pensionszahlungstermin.
- Tarifwechsel nach § 204 VVG
- Das Versicherungsvertragsgesetz räumt PKV-Versicherten das Recht ein, in einen gleichwertigen oder niedrigerwertigen Tarif desselben Unternehmens zu wechseln – unter Mitnahme der aufgebauten Alterungsrückstellungen. Gesundheitsprüfung entfällt dabei in der Regel. Dieser Wechsel kann die laufenden Beiträge spürbar senken.
- Krankengeldoption kündigen
- Pensionäre haben keinen Verdienstausfall im klassischen Sinne – die Pension läuft weiter. Ein teurer Krankentagegeldtarif ist im Ruhestand für die meisten entbehrlich. Das spart monatlichen Beitrag ohne Deckungslücke.
- Selbstbehalt neu bewerten
- Ein hoher vertraglich vereinbarter Selbstbehalt senkt den Monatsbeitrag und ist im Aktiven sinnvoll. Im Ruhestand mit festem Pensionseinkommen sollte geprüft werden, ob die Liquidität im Leistungsfall noch gesichert ist – oder ob ein niedrigerer Selbstbehalt die sicherere Wahl darstellt.
Beitragsentwicklung realistisch einplanen
PKV-Beiträge folgen gesetzlichen Kalkulationsvorgaben – sie werden nicht willkürlich angehoben, aber sie steigen mit der Zeit. Medizinischer Fortschritt, höhere Behandlungskosten und die steigende Lebenserwartung treiben die Schadenlast nach oben. Auch Niedrigzinsphasen belasten Alterungsrückstellungen. Ein Pensionär, der seinen Beitrag allein auf Basis des heutigen Niveaus plant, unterschätzt die Kostendynamik der nächsten 20 bis 30 Jahre.
Als Rechenbeispiel: Steigt der PKV-Beitrag eines pensionierten Beamtenpaars von heute 400 Euro auf 500 Euro pro Monat, entspricht das einer Mehrbelastung von 1.200 Euro jährlich – bei einem fixen Pensionseinkommen ein spürbarer Unterschied. Beitragserhöhungen von über 10 Prozent in einem Jahr sind, je nach Tarif und Versicherer, möglich, wie aktuelle Berichte aus 2025 und 2026 zeigen.
Was viele nicht wissen
Ein Tarifwechsel nach § 204 VVG ist kein Kündigung – er bleibt innerhalb desselben Versicherers. Die aufgebauten Alterungsrückstellungen gehen nicht verloren. Wer dagegen den Anbieter wechselt, verliert diese Rückstellungen und zahlt beim neuen Versicherer höhere altersbedingte Beiträge. Ein Anbieterwechsel im Ruhestand rechnet sich daher in den seltensten Fällen.
Der richtige Zeitpunkt: Wann handeln?
Die günstigste Phase für Tarifanpassungen liegt in aller Regel zwischen zwölf und sechs Monaten vor dem geplanten Pensionierungsdatum. Früher zu planen gibt Spielraum für Rückfragen, Antragsbearbeitung und etwaige Wartezeiten bei Tarifwechseln. Wer erst nach der Pensionierung aktiv wird, zahlt bis zur Umstellung weiterhin den alten, oft höheren Beitrag.
| Maßnahme | Zeitpunkt | Potenzielle Wirkung |
|---|---|---|
| Beihilfesatz auf 70 % umstellen | 2–3 Monate vor Pensionierung | Reduzierung des Restkostentarifs von 50 auf 30 % |
| Tarifwechsel nach § 204 VVG prüfen | 6–12 Monate vorher | Beitragssenkung ohne Verlust der Alterungsrückstellungen |
| Krankentagegeld kündigen | Zum Pensionierungsdatum | Wegfall einer Komponente ohne Mehrwert im Ruhestand |
| Selbstbehalt anpassen | Nach erstem Pensionsjahr | Liquiditätssicherung bei stabiler Beitragsentlastung |
Was bei den nicht beihilfefähigen Kosten bleibt
Beihilfe deckt nur beihilfefähige Aufwendungen – also Kosten, die nach den Beihilfevorschriften anerkannt werden. Bestimmte Behandlungen, Hilfsmittel oder Zahnersatz können teilweise oder vollständig außerhalb des beihilfefähigen Rahmens liegen. Ergänzungstarife für Zahnersatz oder stationäre Wahlleistungen bleiben im Ruhestand sinnvoll, wenn sie bereits im Aktiven abgeschlossen wurden – ein Neuabschluss im höheren Alter ist teurer und kann mit Gesundheitsfragen verbunden sein.
Muss ich die Beihilfesatz-Anpassung selbst beantragen?
Verliere ich Leistungsrechte, wenn ich den Tarif wechsle?
Kann ich im Ruhestand in die gesetzliche Krankenversicherung wechseln?
Wie wirkt sich eine Einmalzahlung (z. B. Lebensversicherung) auf den PKV-Beitrag aus?
Gelten für Landesbeamte andere Beihilfesätze?
Wenn Sie Ihre PKV vor der Pensionierung auf den Prüfstand stellen möchten, sprechen Sie mit Poth & Poth oHG: persönlich in Langenselbold, per Video oder telefonisch unter 06184 9937044 – Antwort an Werktagen innerhalb von 24 Stunden. Alle Details zur Pflegevorsorge finden Sie auf der entsprechenden Leistungsseite. Poth & Poth betreut 3.500 Kunden und bringt 20 Jahre Versicherungswissen mit – auch für Beamte aus Hanau, Frankfurt, Gelnhausen und dem Main-Kinzig-Kreis.
Quellen:
Handelsblatt: Krankenversicherung Beamte – Beihilfetarife im Test 2026
Merkur: Beihilfe & PKV 2026 – Risiken, Lücken und echte Lösungen
Öffentlicher Dienst News: Gegen den Beitragshammer in der PKV, April 2026
Bild: KI-generiert